
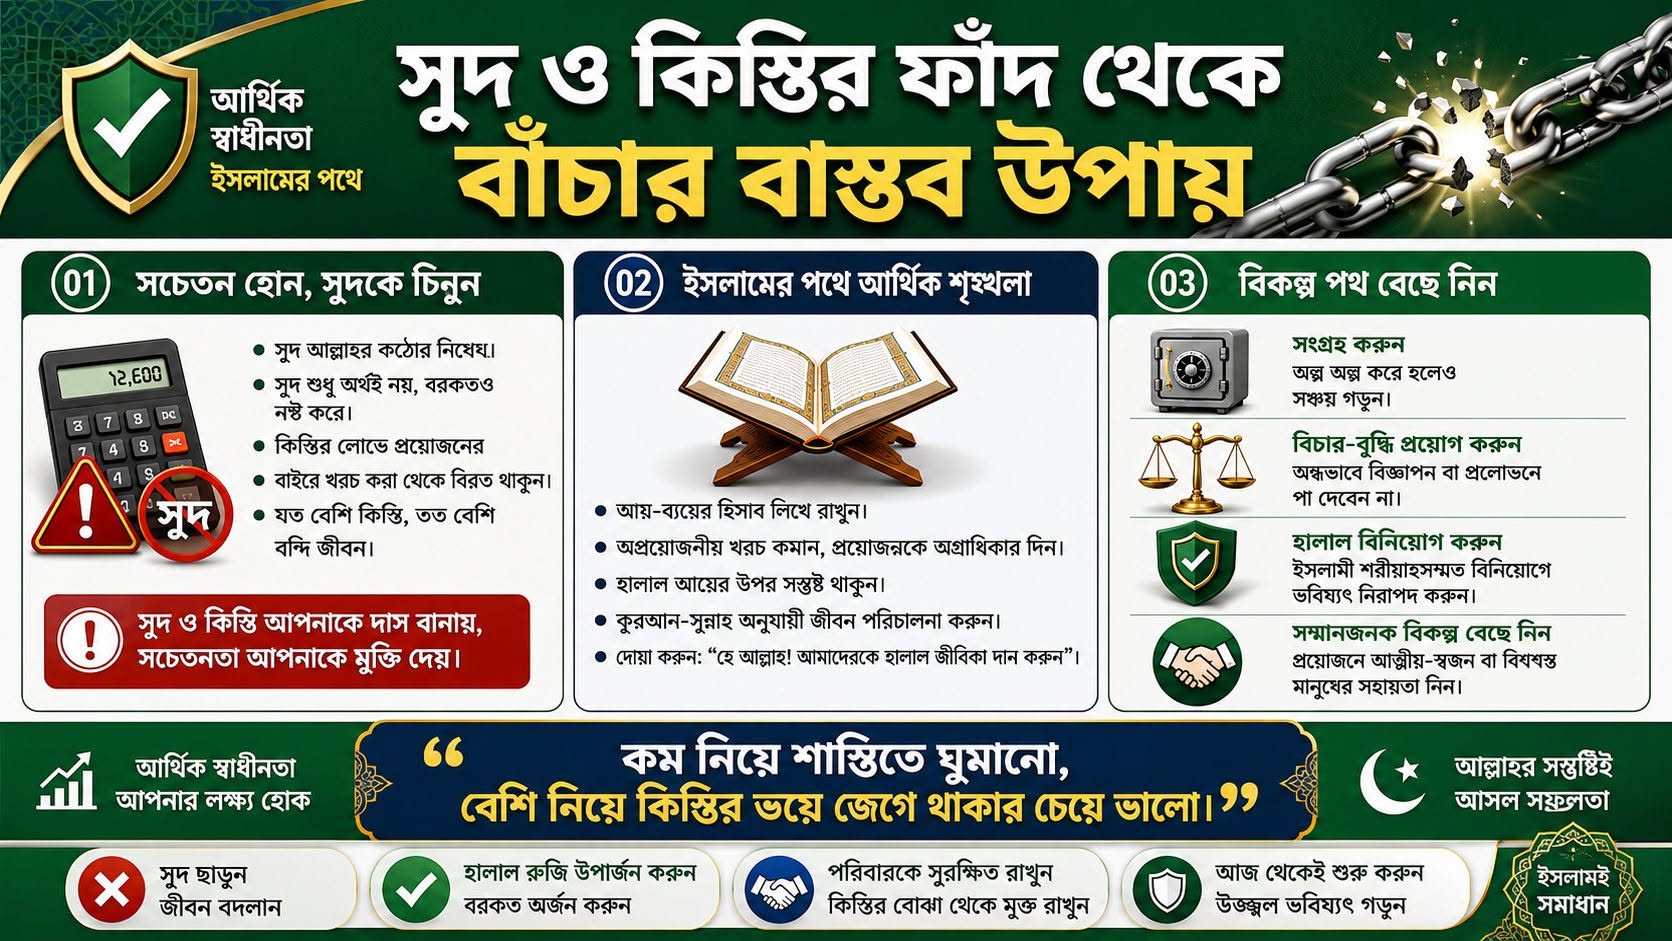
সুদ ও কিস্তির ফাঁদ থেকে বাঁচার বাস্তব উপায়
মহিলাটির স্বামী মারা যাওয়ার পর তিনি একটা ছোট ঋণ নিয়েছিলেন — সেলাই মেশিন কিনবেন বলে।
কিস্তি দিতে দেরি হলো একবার। তখন দ্বিতীয় জায়গা থেকে ঋণ নিলেন প্রথমটার কিস্তি দিতে। তৃতীয় জায়গা থেকে নিলেন দ্বিতীয়টার জন্য।
আজ তাঁর নামে চারটি ঋণ। সেলাই মেশিনটা বিক্রি হয়ে গেছে দুই বছর আগে।
তিনি অলস নন, অসৎও নন। তিনি শুধু এমন একটা চক্রে ঢুকে পড়েছেন যেখান থেকে পরিশ্রম দিয়ে বের হওয়া যায় না, কারণ ঋণ পরিশ্রমের চেয়ে দ্রুত বাড়ে।
এই পোস্টটা তাঁর মতো মানুষদের দোষ দেওয়ার জন্য নয়। এটা সেই ফাঁদটা চেনার জন্য — এবং যাঁরা এখনো ঢোকেননি, তাঁদের থামানোর জন্য।
ইসলামিক দৃষ্টিকোণ
কুরআনে সবচেয়ে কঠোর ভাষা যে কয়টি বিষয়ে এসেছে
সুদ সেগুলোর একটি।
আল্লাহ বলেন: "হে ঈমানদারগণ! আল্লাহকে ভয় করো এবং সুদের যা বাকি আছে তা ছেড়ে দাও, যদি তোমরা মুমিন হও। তোমরা যদি না করো, তবে আল্লাহ ও তাঁর রাসূলের পক্ষ থেকে যুদ্ধের ঘোষণা শুনে নাও" (সূরা বাকারা, ২:২৭৮-২৭৯)।
কুরআনে আর কোনো গুনাহকে আল্লাহর বিরুদ্ধে যুদ্ধ বলে বর্ণনা করা হয়নি। মদ, জুয়া, জিনা — সবই কঠোরভাবে নিষিদ্ধ, কিন্তু কোনোটির ক্ষেত্রেই এই ভাষা ব্যবহৃত হয়নি।
আয়াতের পরের অংশটিও লক্ষ করার মতো — "তোমরা যদি তাওবা করো, তবে তোমাদের মূলধন তোমাদেরই। তোমরা জুলুম করবে না, তোমাদের ওপরও জুলুম করা হবে না।" অর্থাৎ মূলধন ফেরত পাওয়া ন্যায্য, বাড়তিটাই জুলুম।
আরও: "হে ঈমানদারগণ! তোমরা চক্রবৃদ্ধিহারে সুদ খেয়ো না" (সূরা আলে ইমরান, ৩:১৩০) — চক্রবৃদ্ধির কথাটি বিশেষভাবে এসেছে, কারণ সেটিই মানুষকে ধ্বংস করে।
আর একটি আয়াত যা আজকের অর্থনীতিকে ব্যাখ্যা করে দেয়: "মানুষের সম্পদে বৃদ্ধি পাওয়ার জন্য তোমরা যে সুদ দাও, তা আল্লাহর কাছে বাড়ে না। আর যে যাকাত তোমরা আল্লাহর সন্তুষ্টির উদ্দেশ্যে দাও, তারাই বহুগুণ বৃদ্ধি লাভ করে" (সূরা রূম, ৩০:৩৯)।
"আল্লাহ সুদকে নিশ্চিহ্ন করেন এবং সদকাকে বৃদ্ধি করেন" (সূরা বাকারা, ২:২৭৬)।
শৃঙ্খলের প্রতিটি হাত দায়ী
রাসূলুল্লাহ ﷺ সুদগ্রহীতা, সুদদাতা, চুক্তির লেখক এবং দুই সাক্ষী — সবাইকে অভিশাপ দিয়েছেন এবং বলেছেন, "তারা সবাই সমান" (মুসলিম ১৫৯৮)।
এটি অত্যন্ত গুরুত্বপূর্ণ একটি নীতি: শুধু যে সুদ খায় সে নয়, যে দেয় সেও, এমনকি যে কাগজটা লেখে বা সাক্ষী হয় সেও।
সুদকে তিনি সাতটি ধ্বংসাত্মক পাপের একটি হিসেবে উল্লেখ করেছেন (বুখারি ২৭৬৬, মুসলিম ৮৯)।
আরেক বর্ণনায়: "সুদের ৭৩টি দরজা আছে, যার সবচেয়ে হালকাটি হলো নিজের মায়ের সাথে ব্যভিচার করার মতো" (ইবনে মাজাহ ২২৭৪, হাকিম — সহিহ হিসেবে গৃহীত)। ভাষাটি ভয়াবহ, কিন্তু উদ্দেশ্যটি স্পষ্ট — বিষয়টিকে হালকা মনে করার সুযোগ নেই।
কেন এত কঠোরতা? সুদের সমস্যাটা কী?
এটা বোঝা জরুরি, নইলে নিষেধাজ্ঞাটিকে নিছক নিয়ম মনে হয়।
সুদের মূল সমস্যা হলো ঝুঁকির অসাম্য। ব্যবসায় দুজন পুঁজি ও শ্রম দেন, লাভ-লোকসান দুজনেই ভাগ করেন — এটি ন্যায্য। সুদে ঋণদাতা নিশ্চিত মুনাফা পান, আর সমস্ত ঝুঁকি বহন করেন ঋণগ্রহীতা। ফসল নষ্ট হোক, ব্যবসা ডুবুক, অসুস্থতা আসুক — কিস্তি একই থাকে, বরং জরিমানা যোগ হয়।
ফলে যিনি বিপদে পড়ে ঋণ নিয়েছিলেন, বিপদ বাড়লে তাঁর দায়ও বাড়ে। এটিই আল্লাহ যাকে "জুলুম" বলেছেন।
আর দীর্ঘমেয়াদে এটি সম্পদকে এক জায়গায় জমা করে — যাঁর টাকা আছে তাঁর আরও বাড়ে, যাঁর নেই তাঁর আরও কমে। কুরআন বলছে সম্পদ যেন "তোমাদের মধ্যে ধনীদের হাতেই আবর্তিত না হয়" (সূরা হাশর, ৫৯:৭)।
ঋণ নেওয়া কিন্তু হারাম নয়
এখানে একটা ভুল ধারণা দূর করা দরকার। ঋণ নেওয়া নিষিদ্ধ নয় — সুদ নিষিদ্ধ।
রাসূলুল্লাহ ﷺ নিজে ঋণ নিয়েছেন। তিনি এক ইহুদির কাছে নিজের বর্ম বন্ধক রেখে পরিবারের জন্য যব নিয়েছিলেন, এবং সেই অবস্থাতেই ইন্তেকাল করেছিলেন (বুখারি ২০৬৮)।
বরং কর্জে হাসানা (বিনা সুদে ঋণ দেওয়া) ইসলামে অত্যন্ত প্রশংসিত। আল্লাহ বলেন — "কে আছে যে আল্লাহকে উত্তম ঋণ দেবে, ফলে তিনি তা বহুগুণে বৃদ্ধি করে দেবেন?" (সূরা হাদিদ, ৫৭:১১)।
রাসূলুল্লাহ ﷺ বলেছেন, মিরাজের রাতে তিনি দেখেছেন সদকার প্রতিদান দশগুণ, আর ঋণ দেওয়ার প্রতিদান আঠারো গুণ। কারণ জিজ্ঞেস করলে জিবরাইল (আ.) বললেন — "ভিক্ষুক চায় যখন তার কাছে কিছু আছে, কিন্তু ঋণগ্রহীতা চায় যখন তার সত্যিই প্রয়োজন" (ইবনে মাজাহ ২৪৩১)।
অর্থাৎ সমস্যার সমাধান ঋণ বন্ধ করা নয় — সুদমুক্ত ঋণের ব্যবস্থা তৈরি করা।
ঋণ পরিশোধের বিষয়ে ইসলামের কঠোরতা
আরেকদিকে, ঋণ নিয়ে শোধ না করা অত্যন্ত গুরুতর।
রাসূলুল্লাহ ﷺ বলেছেন: "শহীদের সব গুনাহ মাফ করা হয় — শুধু ঋণ ছাড়া" (মুসলিম ১৮৮৬)।
এবং: "যে ব্যক্তি মানুষের সম্পদ পরিশোধের নিয়তে নেয়, আল্লাহ তার পক্ষ থেকে তা আদায় করে দেন। আর যে নষ্ট করার নিয়তে নেয়, আল্লাহ তাকে ধ্বংস করে দেন" (বুখারি ২৩৮৭)।
নিয়্যতই এখানে পার্থক্য গড়ে দেয়। যিনি সৎভাবে চেষ্টা করছেন কিন্তু পারছেন না, তিনি আল্লাহর সাহায্যের অধিকারী। আর কুরআন ঋণদাতাকেও নির্দেশ দেয় — "যদি সে অভাবগ্রস্ত হয়, তবে সচ্ছলতা আসা পর্যন্ত অবকাশ দাও। আর দান করে দেওয়াই তোমাদের জন্য উত্তম, যদি তোমরা জানতে" (সূরা বাকারা, ২:২৮০)।
আজকের ব্যাংক ও এনজিও ঋণ — একটি সৎ কথা
এখানে অতিসরলীকরণ না করাই ভালো।
মূলধারার আলেম ও ফিকহ পরিষদগুলোর সংখ্যাগরিষ্ঠ অবস্থান হলো — প্রচলিত ব্যাংক ও ঋণদাতা প্রতিষ্ঠানের নির্ধারিত সুদ রিবার অন্তর্ভুক্ত, তা যে নামেই ডাকা হোক (সার্ভিস চার্জ, প্রফিট, ফি)।
তবে কিছু বিষয়ে আলেমদের মধ্যে বিস্তারিত আলোচনা রয়েছে — যেমন চরম প্রয়োজনের (দারুরাহ) সীমা কতটুকু, "ইসলামিক" নামধারী প্রতিটি পণ্য বাস্তবে শরিয়তসম্মত কি না, বা কিছু কাঠামো নামমাত্র পরিবর্তন কি না। বাংলাদেশে ইসলামিক ব্যাংকিং নিয়েও আলেমদের মধ্যে ভিন্ন মূল্যায়ন আছে — কেউ বৈধ মনে করেন, কেউ কিছু পণ্যকে নামে ভিন্ন কিন্তু কার্যত একই বলেন।
কাজেই নির্দিষ্ট কোনো পণ্য বা প্রতিষ্ঠান নিয়ে সিদ্ধান্ত নেওয়ার আগে নির্ভরযোগ্য মুফতির সাথে পরামর্শ করুন। ইন্টারনেটের ফতোয়া দিয়ে নিজের বড় আর্থিক সিদ্ধান্ত নেবেন না।
আর যিনি ইতিমধ্যে জড়িয়ে গেছেন — তাঁর জন্য পথ বন্ধ হয়ে যায়নি। "যে তাওবা করল ও সংশোধন হলো, নিশ্চয়ই আল্লাহ ক্ষমাশীল, দয়ালু" (সূরা মায়েদা, ৫:৩৯)। বেরিয়ে আসার চেষ্টা শুরু করাটাই আজকের কাজ।
সামাজিক দৃষ্টিকোণ — বাংলাদেশে ফাঁদটা যেভাবে পাতা হয়
১. কিস্তির চক্র
এদেশের গ্রামাঞ্চলে সবচেয়ে পরিচিত দৃশ্য — সপ্তাহের নির্দিষ্ট দিনে কিস্তি আদায়। সমস্যাটা ঋণে নয়, সমস্যাটা কাঠামোয়:
ঋণ পাওয়ার সপ্তাহখানেকের মধ্যেই কিস্তি শুরু হয় — অথচ যে ব্যবসার জন্য টাকা নেওয়া, সেটা তখনো আয় দিতে শুরু করেনি।
দলগত জামিন। একজন না দিলে গ্রুপের বাকিরা চাপ দেন। এতে ঋণ আদায় নিশ্চিত হয়, কিন্তু প্রতিবেশীর সাথে সম্পর্ক নষ্ট হয়।
একাধিক প্রতিষ্ঠান থেকে ঋণ। একটি পরিবার তিন-চার জায়গা থেকে ঋণ নেন, একটির কিস্তি দিতে আরেকটি — এটাই আসল ফাঁদ।
সামাজিক লজ্জার চাপ। ঘরের সামনে বসে থাকা, প্রতিবেশীর সামনে কথা শোনানো — এই লজ্জা এড়াতে মানুষ শেষ সম্বলটুকু বিক্রি করে দেন।
যে টাকাটা সত্যিকারের ব্যবসায় খাটলে সহায়ক হতো, সেটাই যখন ভোগে বা পুরনো ঋণ শোধে চলে যায় — তখন এটি সাহায্য নয়, বোঝা।
২. মহাজন ও দাদন
গ্রামে এখনো চড়া হারে ঋণ চলে। জেলে দাদন নিয়ে মাছ বিক্রির স্বাধীনতা হারান, কৃষক আগেভাগে ফসল বিক্রি করে ন্যায্য দাম হারান। এখানে সুদটা কেবল টাকায় নয়, স্বাধীনতাতেও।
৩. জমি বন্ধক
"ফেরত দিলে জমি ফেরত পাবেন" — বাস্তবে বহু পরিবার জমি আর ফেরত পান না। এদেশে ভূমিহীন হওয়ার সবচেয়ে বড় কারণগুলোর একটি এটি।
৪. মোবাইল লোন অ্যাপ ও অনলাইন ঋণ
সাম্প্রতিক ও দ্রুত বাড়ছে। ছোট অঙ্ক, তাৎক্ষণিক অনুমোদন — কিন্তু কার্যকর সুদহার ভয়ংকর, আর অনেক অ্যাপ ফোনের কন্টাক্ট লিস্টে ঢুকে আত্মীয়-বন্ধুকে ফোন করে অপমান করে চাপ দেয়। অনুমোদনহীন এসব অ্যাপ থেকে দূরে থাকুন — এখানে আর্থিক ক্ষতির সাথে সম্মানহানির ঝুঁকিও আছে।
৫. "শূন্য শতাংশ কিস্তি" ও ক্রেডিট কার্ড
শহরের ফাঁদ ভিন্ন চেহারার। "0% EMI"-তে প্রায়ই প্রসেসিং ফি বা বাড়তি দাম ধরা থাকে। আর ক্রেডিট কার্ডের ন্যূনতম পরিশোধের সুবিধাটিই আসল ফাঁদ — ন্যূনতম দিতে থাকলে মূল টাকা প্রায় কমেই না, বছরের পর বছর সুদ যায়।
একটা প্রশ্ন করলেই অনেক কিছু পরিষ্কার হয়ে যায়: "নগদে কিনলে দাম কত?" পার্থক্যটাই আসলে সুদ, নাম যাই হোক।
৬. বিদেশ যাওয়ার ঋণ
এদেশের সবচেয়ে বেদনাদায়ক ঋণচক্র। জমি বিক্রি বা চড়া সুদে টাকা নিয়ে বিদেশ যাওয়া, তারপর সেখানে প্রতারিত হওয়া বা কম বেতনের কাজ পাওয়া — ফলে প্রথম দুই-তিন বছরের পুরো আয় চলে যায় ঋণ শোধে। যাওয়ার আগে এজেন্সি ও চাকরির শর্ত যাচাই করাটাই এখানে সবচেয়ে বড় আর্থিক সিদ্ধান্ত।
৭. যে খরচগুলো ঋণ ডেকে আনে
সৎভাবে বললে, এদেশে বিরাট অংশের ঋণ জরুরি প্রয়োজনে নয় — সামাজিক চাপে নেওয়া হয়:
বিয়ে ও যৌতুকের খরচ
ঘরদোর "মানসম্মত" করা
ঈদ-উৎসবে ধারে কেনাকাটা
প্রতিবেশীর সাথে তুলনা
আর সবচেয়ে বড় কারণটি — চিকিৎসা। একটি বড় অসুখ পুরো পরিবারকে ঋণগ্রস্ত করে দেয়। এখানে ব্যক্তির দোষ নেই; এটি কাঠামোগত সমস্যা।
বাস্তব উপায় — ফাঁদে না পড়তে
(আমি আর্থিক উপদেষ্টা নই; নিচের কথাগুলো সাধারণ নীতি। আপনার নির্দিষ্ট পরিস্থিতির জন্য বিশ্বস্ত কারও পরামর্শ নিন।)
১. জরুরি তহবিল গড়ুন — এটাই একনম্বর প্রতিরোধ।
বেশিরভাগ মানুষ ঋণে পড়েন হঠাৎ ধাক্কায় — অসুখ, দুর্ঘটনা, চাকরি হারানো। তিন মাসের খরচ আলাদা জমা থাকলে ওই ধাক্কায় আর ঋণ লাগে না। শুরু করুন ছোট থেকে — দিনে ৫০ টাকা মানে বছরে ১৮ হাজার। মাস শেষে যা বাঁচে তা জমাবেন না; মাসের শুরুতেই সরিয়ে রাখুন।
২. আয়-ব্যয়ের খাতা রাখুন।
মাসে কোথায় কত যাচ্ছে না জানলে কোনো পরিকল্পনাই কাজে দেয় না। এক মাস শুধু লিখে রাখুন — বেশিরভাগ মানুষ নিজের খরচ দেখেই চমকে যান।
৩. প্রয়োজন আর ইচ্ছার পার্থক্য করুন।
ঋণ নেওয়ার আগে একটাই প্রশ্ন: এই জিনিসটা ছাড়া কি চলবে না? ফ্রিজ, ফোন, আসবাব, বিয়ের অতিরিক্ত আয়োজন — এগুলোর জন্য ঋণ মানে ভবিষ্যতের আয় আগেই খরচ করে ফেলা।
৪. ঋণ শোধ করতে ঋণ নেবেন না।
এটি ফাঁদের সবচেয়ে গুরুত্বপূর্ণ মুহূর্ত। এই একটি সিদ্ধান্তই সাধারণ সংকটকে দীর্ঘস্থায়ী চক্রে পরিণত করে। এর বদলে ঋণদাতার সাথে সরাসরি কথা বলুন, সময় চান, কিস্তি পুনর্গঠনের অনুরোধ করুন।
৫. প্রথমে আত্মীয় ও প্রতিবেশীর সুদমুক্ত ঋণ খুঁজুন।
লজ্জার বিষয় নয় — এটাই ইসলামের প্রথম প্রস্তাবিত পথ (কর্জে হাসানা)। মসজিদভিত্তিক বা এলাকাভিত্তিক সুদমুক্ত সমিতিও এখন অনেক জায়গায় গড়ে উঠছে। এটি সম্ভবত সবচেয়ে কার্যকর সামাজিক সমাধান — এবং যাঁদের সামর্থ্য আছে, তাঁদের এগিয়ে আসা উচিত।
৬. উৎপাদনশীল ঋণ ও ভোগের ঋণ আলাদা করুন।
যে ঋণ আয় তৈরি করে (সরঞ্জাম, পুঁজি) আর যে ঋণ শুধু খরচ হয়ে যায় — দুটি সম্পূর্ণ ভিন্ন জিনিস। দ্বিতীয়টি প্রায় সবসময় ফাঁদ।
৭. জামিনদার হওয়ার আগে দশবার ভাবুন।
জামিন মানে দায় আপনার। বহু বন্ধুত্ব ও আত্মীয়তা এখানেই শেষ হয়েছে। না বলতে পারাটা কঠিন, কিন্তু পরে দায় বহন করা আরও কঠিন।
৮. সব লেনদেন লিখে রাখুন।
কুরআনের দীর্ঘতম আয়াতটি (সূরা বাকারা, ২:২৮২) ঋণ লিখে রাখা নিয়ে। "আপনজনের সাথে কাগজ কীসের" — এই ভুলটাই বহু পরিবার ভেঙেছে। অন্তত একটা মেসেজ, তারিখ ও অঙ্কসহ।
৯. চিকিৎসার জন্য আগে থেকে ভাবুন।
বছরে একবার সাধারণ স্বাস্থ্যপরীক্ষা বহু বড় খরচ ঠেকায়। সরকারি হাসপাতাল ও বিশেষায়িত সরকারি প্রতিষ্ঠানগুলোর সেবা সম্পর্কে আগেই জেনে রাখুন — জরুরি মুহূর্তে খোঁজা কঠিন।
১০. বিয়েকে সরল করুন।
এদেশে বহু ঋণচক্র শুরু হয় একটি বিয়ে থেকে। রাসূলুল্লাহ ﷺ বলেছেন — "সবচেয়ে বরকতময় বিয়ে সেটি, যাতে খরচ সবচেয়ে কম" (আহমাদ, বাইহাকি)।
যদি ইতিমধ্যে ফাঁদে পড়ে থাকেন
প্রথমেই একটা কথা: এটা আপনার চরিত্রের ব্যর্থতা নয়। বহু সৎ ও পরিশ্রমী মানুষ এখানে আটকা পড়েন। আর দ্বিতীয় কথা — বেরোনোর পথ আছে, যদিও তা ধীর।
১. পুরো ছবিটা একবারে সামনে আনুন। কার কাছে কত, কী হারে, কবে শোধ — সব এক কাগজে লিখুন। সবচেয়ে ভয়ের কাজ, কিন্তু এটি না করলে কোনো পরিকল্পনা সম্ভব নয়।
২. সবচেয়ে চড়া হারের ঋণটি আগে শেষ করার চেষ্টা করুন। কারণ সেটিই দ্রুততম গতিতে বাড়ছে।
৩. ঋণদাতার সাথে মুখোমুখি কথা বলুন, পালাবেন না। বেশিরভাগ প্রতিষ্ঠানই কিস্তি পুনর্গঠনে রাজি হয়, কারণ তাদের লক্ষ্য টাকা ফেরত পাওয়া। যিনি যোগাযোগ রাখেন, তাঁর সাথে আলোচনা সহজ হয়।
৪. অপ্রয়োজনীয় সম্পদ বিক্রি করে চাপ কমান। কষ্টের সিদ্ধান্ত, কিন্তু সুদ যত দিন চলে তত বাড়ে। আজকের ক্ষতি আগামী বছরের ক্ষতির চেয়ে ছোট।
৫. পরিবারকে জানান। স্ত্রী বা স্বামীর কাছে লুকিয়ে রাখলে সিদ্ধান্তগুলো একা নিতে হয়, আর ভুল হয় বেশি। একসাথে খরচ কমানো অনেক সহজ।
৬. নতুন ঋণের প্রস্তাবে সাড়া দেবেন না — বিশেষত যেগুলো "সহজ শর্তে, তাৎক্ষণিক" বলে আসে। কঠিন সময়ে এই প্রস্তাবগুলোই সবচেয়ে আকর্ষণীয় লাগে, এবং সেটাই তাদের কৌশল।
৭. আয় বাড়ানোর দিকটাও দেখুন। খরচ কমানোর একটা সীমা আছে; আয় বাড়ানোর সীমা তুলনামূলক কম। ছোট কোনো দক্ষতা, বাড়তি কাজ, বা পরিবারের অন্য সদস্যের অবদান — সব মিলিয়েই পথ তৈরি হয়।
৮. ঋণমুক্তির দোয়া ছাড়বেন না।
আলী (রা.)-কে রাসূলুল্লাহ ﷺ শিখিয়েছিলেন, পাহাড়সমান ঋণও আল্লাহ পরিশোধ করিয়ে দেবেন:
اللَّهُمَّ اكْفِنِي بِحَلَالِكَ عَنْ حَرَامِكَ، وَأَغْنِنِي بِفَضْلِكَ عَمَّنْ سِوَاكَ
উচ্চারণ: আল্লাহুম্মাকফিনি বিহালা-লিকা আন হারা-মিক, ওয়া আগনিনি বিফাদলিকা আম্মান সিওয়াক।
অর্থ: হে আল্লাহ, আপনার হালাল দিয়ে আমাকে হারাম থেকে যথেষ্ট করুন, এবং আপনার অনুগ্রহ দিয়ে আপনি ছাড়া আর সবার থেকে অমুখাপেক্ষী করুন। — তিরমিজি ৩৫৬৩ (হাসান)
আর রাসূলুল্লাহ ﷺ নিয়মিত পড়তেন: اللَّهُمَّ إِنِّي أَعُوذُ بِكَ مِنَ الْهَمِّ وَالْحَزَنِ... وَضَلَعِ الدَّيْنِ وَغَلَبَةِ الرِّجَالِ — দুশ্চিন্তা, দুঃখ, ঋণের বোঝা ও মানুষের দমন থেকে আশ্রয় (বুখারি ৬৩৬৯)।
সাথে নিয়মিত ইস্তিগফার — "যে নিয়মিত ইস্তিগফার করে, আল্লাহ তার প্রত্যেক সংকীর্ণতা থেকে উত্তরণের পথ, প্রত্যেক দুশ্চিন্তা থেকে মুক্তি এবং এমন জায়গা থেকে রিজিক দেন যা সে ভাবেনি" (আবু দাউদ ১৫১৮)।
৯. আর যদি চাপটা অসহনীয় মনে হয় — জেনে রাখুন, ঋণের ভার মানুষকে ভেতর থেকে ক্লান্ত করে দেয়, এবং এটা স্বাভাবিক। কোনো তাড়াহুড়ো বা মরিয়া সিদ্ধান্ত নেওয়ার আগে পরিবারের বিশ্বস্ত কারও সাথে, কোনো আলেমের সাথে, বা প্রয়োজনে একজন পেশাদারের সাথে কথা বলুন। টাকার সমস্যা সমাধানযোগ্য; মানুষটি অপূরণীয়।
যাঁদের সামর্থ্য আছে, তাঁদের প্রতি
সমাজে সুদের চাহিদা কমবে না যতক্ষণ বিকল্প না থাকে। যে গ্রামে বিপদে কেউ পাঁচ হাজার টাকা ধার দেয় না, সে গ্রামে মহাজন থাকবেই।
কর্জে হাসানা দিন — সুদ ছাড়া ঋণ দেওয়ার সওয়াব সদকার চেয়েও বেশি বলা হয়েছে।
অভাবীকে সময় দিন, এবং সম্ভব হলে মাফ করে দিন। এক ব্যক্তি অসচ্ছলকে অবকাশ দিত ও মাফ করত; আল্লাহ তাকে ক্ষমা করে দিলেন (বুখারি ২০৭৭, মুসলিম ১৫৬২)।
যাকাত সঠিক খাতে দিন — কুরআনে যাকাতের আটটি খাতের একটি হলো গারিমীন, অর্থাৎ ঋণগ্রস্ত ব্যক্তিরা (সূরা তাওবা, ৯:৬০)। কারও ঋণ শোধ করে দেওয়া যাকাতের বৈধ খাত — অথচ আমরা প্রায়ই এটি ভুলে যাই।
এলাকাভিত্তিক সুদমুক্ত তহবিল গড়ুন। দশজন মিলে মাসে অল্প করে জমিয়ে বিপদের সময় ধার দেওয়া — এটি ছোট উদ্যোগ, কিন্তু একটি এলাকা বদলে দিতে পারে।
শেষ কথা
সুদ জিনিসটার সবচেয়ে বিপজ্জনক দিক হলো — এটি শুরুতে সাহায্যের মতো দেখায়। বিপদের দিনে কেউ টাকা দিচ্ছে, এর চেয়ে বড় স্বস্তি আর কী হতে পারে?
কিন্তু এটি এমন এক সাহায্য, যা সময়ের সাথে নিজেই বিপদে পরিণত হয়। আর সবচেয়ে নিষ্ঠুর ব্যাপার — এটি সবচেয়ে বেশি আঘাত করে তাঁদেরই, যাঁদের সামর্থ্য সবচেয়ে কম। ধনী মানুষ সুদে ধনী হন, দরিদ্র মানুষ সুদে নিঃস্ব হন। এই কারণেই কুরআনের ভাষা এত কঠোর।
আল্লাহ ওয়াদা করেছেন — "আল্লাহ সুদকে নিশ্চিহ্ন করেন এবং সদকাকে বৃদ্ধি করেন" (২:২৭৬)। বাইরে থেকে হিসাবটা উল্টো মনে হয়, কিন্তু যে পরিবারগুলো সুদের নিচে ভেঙে গেছে, তারা জানে কথাটা কতটা সত্যি।
কম নিয়ে শান্তিতে ঘুমানো, বেশি নিয়ে কিস্তির ভয়ে জেগে থাকার চেয়ে ভালো।
আপনার এলাকায় কি সুদমুক্ত ঋণের কোনো উদ্যোগ আছে? থাকলে কমেন্টে লিখুন — অন্যরাও জানুক এবং শিখুক। আর এই পোস্টটা এমন কাউকে পাঠান, যিনি এখন নতুন ঋণ নেওয়ার কথা ভাবছেন।
#সুদমুক্তজীবন #কিস্তিরফাঁদ #কর্জেহাসানা #আর্থিকসচেতনতা #সামাজিকসচেতনতা